01
Quero investir em um imóvel
Planejar a aquisição de casa, apartamento, imóvel de locação ou sede própria com visão de longo prazo.
Com o Método LAR, descubra estratégias para planejar aquisições, ampliar seu patrimônio e explorar novas fontes de receita com acompanhamento individual — sem depender de promessas de contemplação.
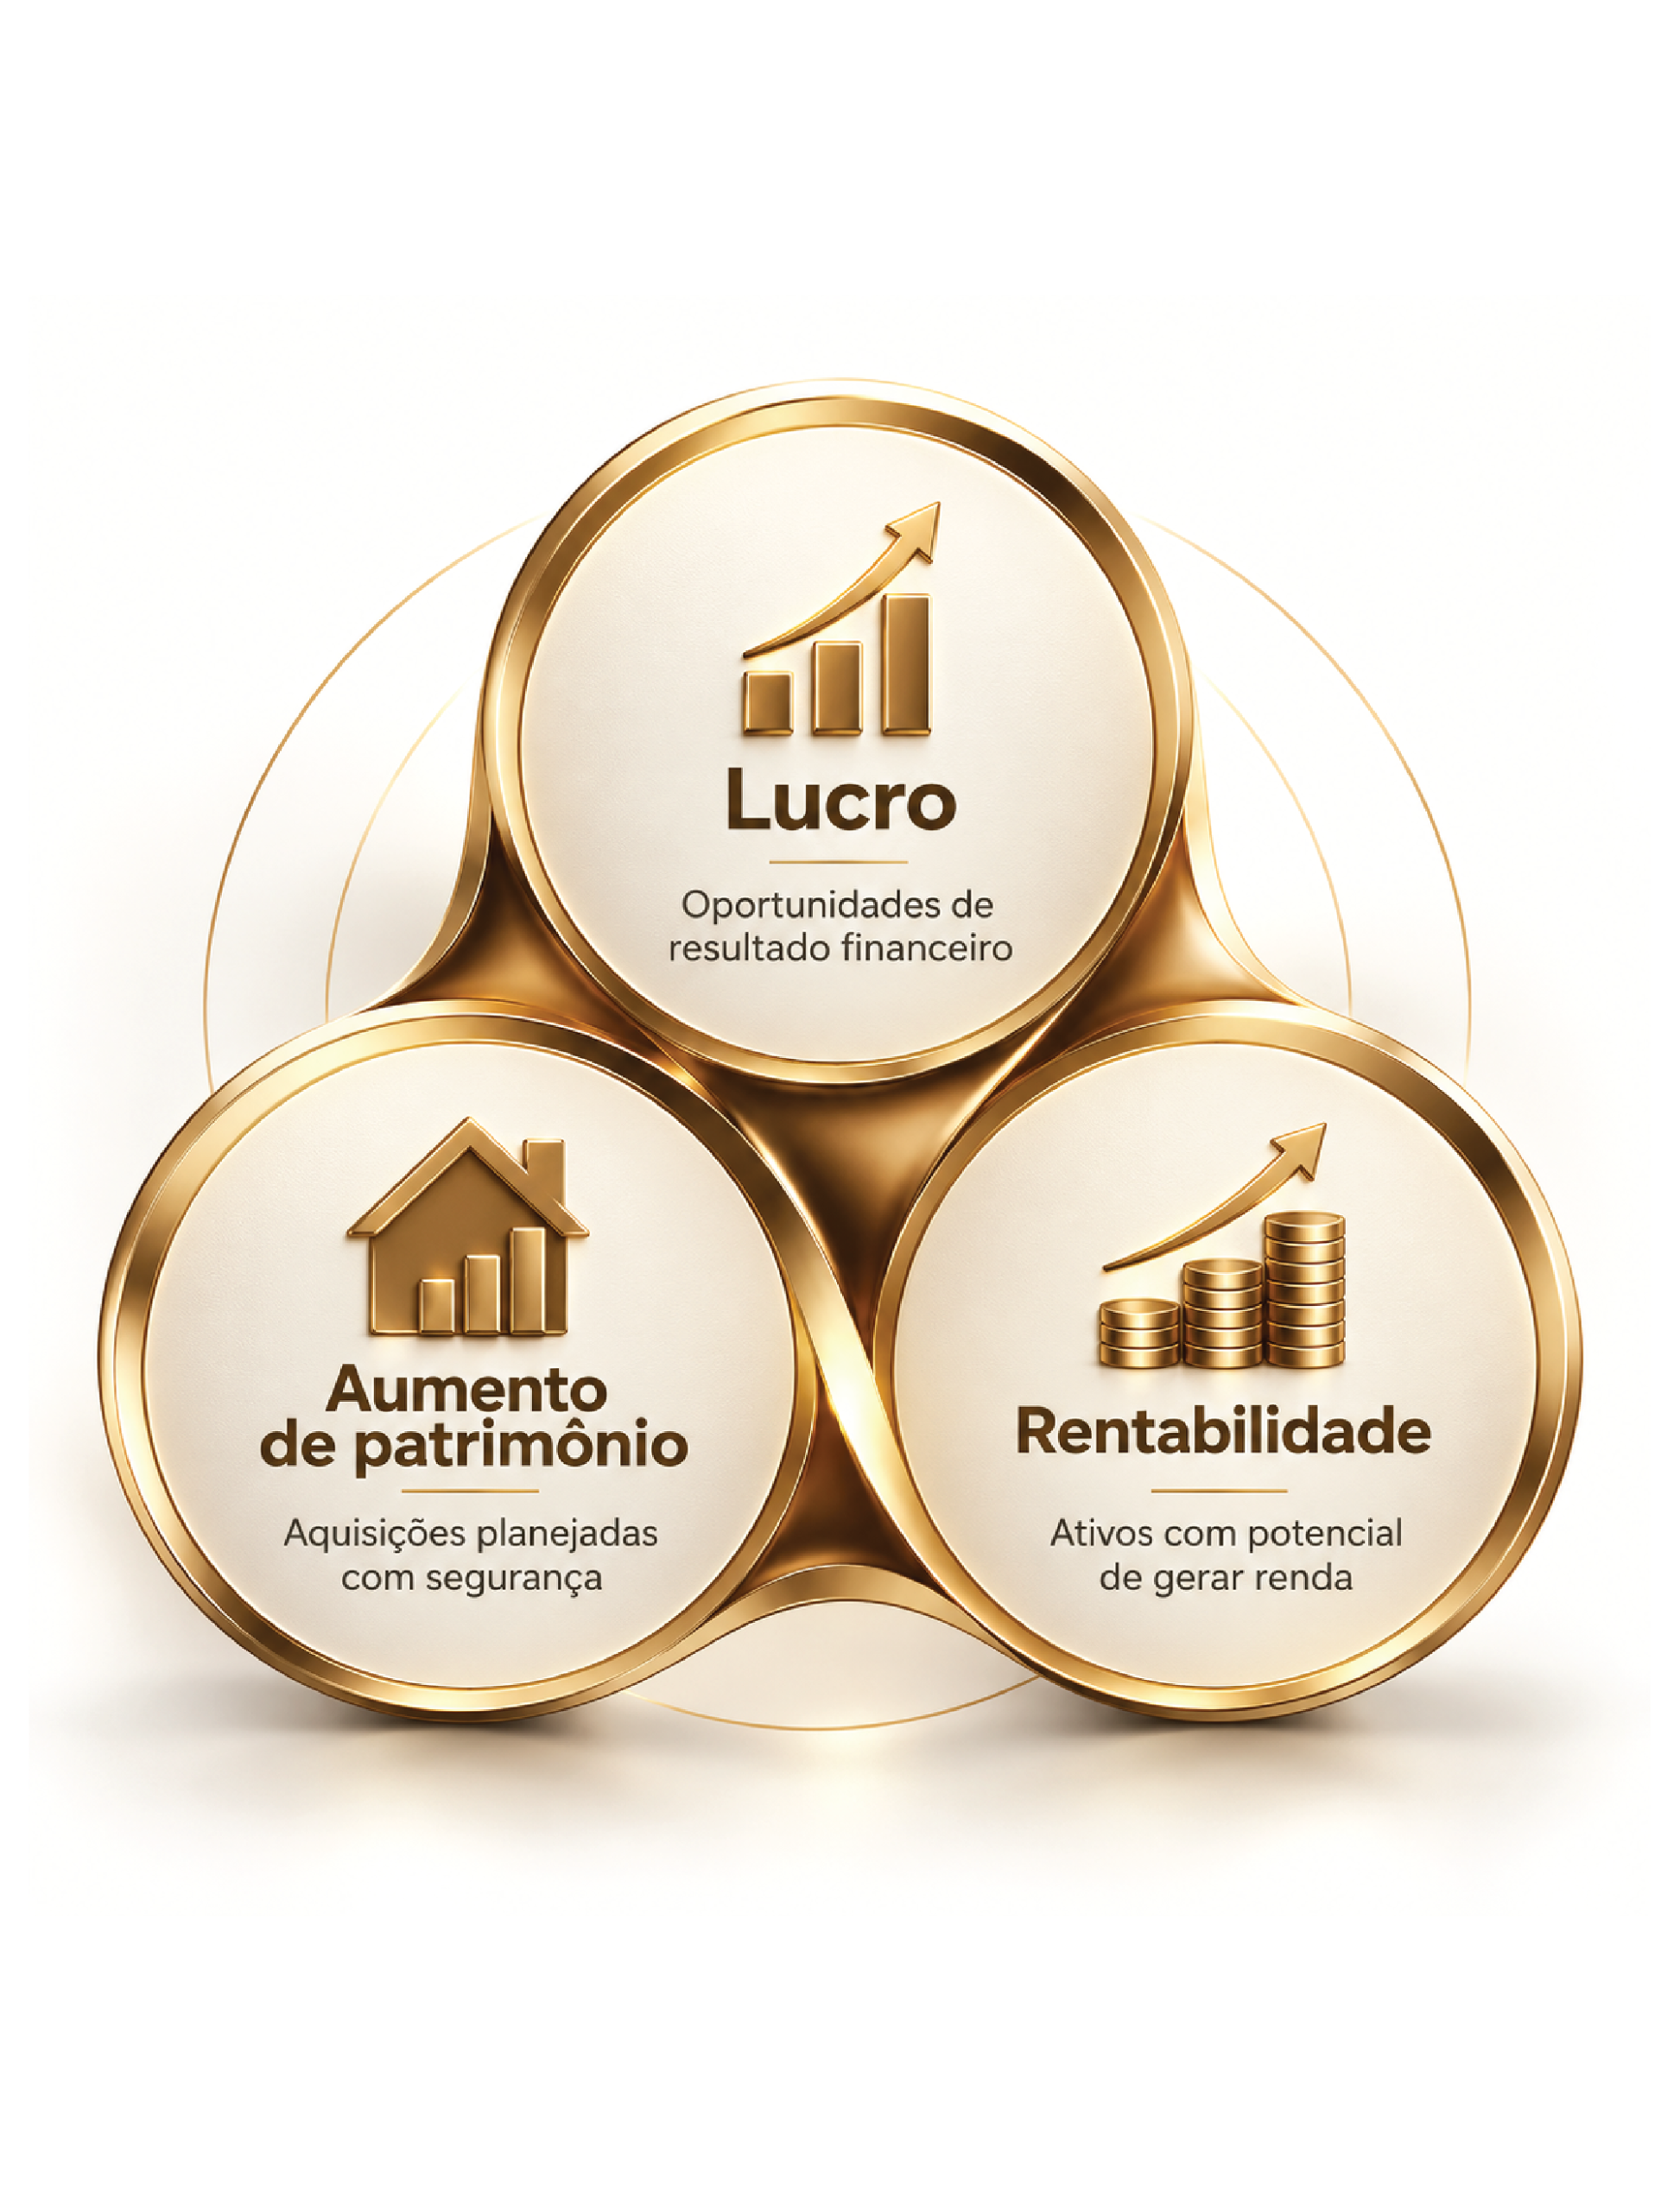
Toque em cada pilar para entender como o planejamento funciona na prática.
Quem constrói uma carreira ou empresa de sucesso também precisa planejar as próximas aquisições, a diversificação e o futuro. Quem procura o Método LAR costuma se identificar com um destes três perfis:
Planejar a aquisição de casa, apartamento, imóvel de locação ou sede própria com visão de longo prazo.
Trocar veículos ou adquirir equipamentos sem tomar decisões apressadas que comprometam todo o caixa.
Avaliar novas aquisições e fontes de receita com uma estratégia de reinvestimento adequada à minha realidade.
Independentemente do seu perfil, o planejamento ajuda a comparar oportunidades e entender os riscos. Por isso, eu trabalho com acompanhamento individual e especialistas de acordo com o seu objetivo.
Pense em um churrasco entre amigos. É uma forma simples de entender como várias pessoas contribuem para que uma delas realize um objetivo de cada vez.
Imagine que você e mais 9 amigos combinaram um churrasco na casa de cada um. Todo mês, cada amigo coloca dinheiro na caixinha do grupo. Com o total arrecadado, um dos amigos faz o churrasco daquele mês.
Todo mundo contribui com R$ 100. Juntos, os amigos reúnem R$ 1.000. O primeiro sorteado usa esse dinheiro para o churrasco na casa dele.
A carne ficou mais cara. O grupo combina aumentar a contribuição para R$ 110. Agora são R$ 1.100 para o churrasco do segundo amigo.
A cada mês, outro amigo realiza o churrasco. Mesmo quem já recebeu continua pagando sua parte até o fim do combinado.
No consórcio, várias pessoas pagam parcelas para formar um fundo comum. A cada assembleia, participantes podem receber o direito de usar sua carta de crédito, por sorteio ou lance. Quem é contemplado continua pagando as parcelas até quitar sua obrigação.
Uma diferença importante: o consórcio de verdade tem administradora, taxa de administração, regras de contemplação e reajustes previstos em contrato. O churrasco é só uma comparação para entender a ideia.
Escolha o que você quer comprar e veja, passo a passo, quanto custaria uma carta de crédito neste exemplo. Não é uma proposta comercial.
Este seria o valor inicial da sua parcela, no exemplo escolhido:
Exemplo: carta de R$ 500 mil + R$ 125 mil de administração = R$ 625 mil. Em 220 meses, são cerca de R$ 2.841 por mês. Até a contemplação, você paga somente 40% da parcela, cerca de R$ 1.136 por mês (60% de redução temporária). A parte adiada será cobrada após a contemplação conforme o contrato.
Quero falar com uma especialista e tirar dúvidas ↗Os dois podem ajudar você a adquirir um bem. A diferença está em quando você recebe o crédito, como paga e quanto pode custar no final.
Você compra o imóvel agora e paga o valor financiado com juros ao longo do contrato.
Você participa de um grupo, paga parcelas e utiliza o crédito após ser contemplado por sorteio ou lance.
Comparação exclusivamente ilustrativa. O financiamento de R$ 14 mil considera parcelas constantes hipotéticas, sem especificar entrada, CET ou sistema de amortização. No consórcio, os valores não incluem reajustes, fundo de reserva, seguros e outras cobranças contratuais; não há garantia de contemplação em data específica.
Veja dois caminhos possíveis: utilizar o crédito para adquirir um imóvel que gere receita ou, se houver uma oportunidade real, negociar uma cota contemplada e reinvestir parte do resultado.
Exemplo matemático, não projeção de rendimento. Receita de locação, vacância, tributos, manutenção, condomínio, gestão e parcela efetiva podem alterar ou eliminar essa diferença. A parcela após a contemplação pode superar o valor integral de referência.
Exemplo: R$ 500 mil, com parcelas previstas no contrato.
A contemplação pode ocorrer por sorteio ou lance, sem prazo garantido.
Se houver comprador e aprovação da administradora, negocie a transferência da cota.
Desconte parcelas já pagas, custos, eventuais lances e tributos do valor recebido.
Se fizer sentido para suas finanças, use parte do valor líquido em outras cartas ou ativos.
Venda com ágio e reinvestimento são possibilidades, não retornos garantidos. Uma cota contemplada não equivale a dinheiro livre na conta, e a transferência depende das regras e da aprovação da administradora.
A contemplação pode acontecer em diferentes momentos. Veja como a decisão de usar ou transferir a cota pode mudar de acordo com seus objetivos e com as condições reais da operação.
Uma contemplação antecipada pode abrir a possibilidade de negociar a transferência da cota. O comprador assume as obrigações somente após a aprovação e formalização pela administradora.
Ele pagou cerca de R$ 26 mil e vendeu a carta contemplada por R$ 200 mil. Nesse caso, valeu a pena vender.
Se a contemplação acontecer nos primeiros 100 meses, pode valer a pena usar a carta para comprar um imóvel e colocá-lo para gerar renda.
A receita do aluguel paga a parcela do consórcio, e o que sobra permite contratar novas cartas. Quando a próxima carta for contemplada, ele repete a estratégia e vai alavancando o patrimônio.
Os valores não são projeção garantida nem incluem necessariamente tributos, mobiliário, condomínio extraordinário e todos os custos financeiros. Contemplação no mês 90 ou em qualquer outro mês não é garantida.
Reúno experiência no mercado automotivo e em consórcios para ajudar você a entender suas opções e planejar seus próximos passos.
Na nossa conversa estratégica, eu entendo o que você pretende conquistar, explico os custos e as parcelas e ajudo a comparar caminhos para seu objetivo.
Você já construiu uma carreira ou empresa com resultados. Agora pode planejar próximas aquisições, pensar no futuro e avaliar se o consórcio faz sentido para sua realidade, sem pressão para contratar.
Preencha o formulário abaixo.
Não. O consórcio é uma modalidade de autofinanciamento para aquisição de bens ou serviços. A atualização do crédito não equivale a juros recebidos sobre o dinheiro pago. Parcelas e saldo devedor também podem ser reajustados.
Não. A contemplação ocorre por sorteio ou lance, conforme as regras do grupo e os recursos disponíveis. Histórico de contemplações não garante prazo futuro.
A transferência de uma cota contemplada pode ser possível, desde que observadas as regras contratuais, a aprovação da administradora e a negociação com o comprador. Não há garantia de ágio ou de liquidez imediata.
Na cessão aprovada, direitos e obrigações podem ser transferidos ao comprador, conforme contrato e formalização da operação. Até a conclusão, não presuma que você foi liberado das obrigações.
Alguns planos podem oferecer parcela reduzida temporária. Isso não significa desconto definitivo: valores diferidos podem ser redistribuídos nas parcelas posteriores, conforme as condições contratadas.
Podem aumentar. Muitos contratos preveem atualização periódica do valor do crédito e das parcelas por índice ou critério definido no contrato. É essencial simular a capacidade de pagamento futura.
Após a contemplação, o crédito ainda não utilizado é mantido em aplicação financeira conforme as normas e regras aplicáveis. Isso não equivale a um CDB pessoal de livre resgate; a utilização ou eventual recebimento em dinheiro depende das condições legais e contratuais.
A aquisição de imóvel ou equipamento pode ser possível na modalidade correspondente. Reforma, construção e serviços exigem análise das modalidades permitidas, garantias e regras específicas da administradora. Não presuma que qualquer carta possa ser usada livremente como capital de giro.
Depende da urgência da aquisição, custo efetivo, entrada, taxa de administração, reajustes, capacidade de pagamento e custo de oportunidade. Financiamento normalmente oferece acesso ao bem após aprovação; consórcio exige contemplação. Uma comparação justa considera todos esses fatores.
O atraso pode gerar encargos, suspensão de participação em sorteios, exclusão ou outras consequências previstas em contrato. A restituição de valores não é necessariamente imediata e segue as regras aplicáveis.
Não. A reunião é destinada a entender o objetivo e avaliar a adequação das opções disponíveis. Qualquer contratação depende de sua decisão e da documentação do produto.
Não. O crédito pode ser reajustado para preservar o poder de compra, mas isso não equivale a rentabilidade financeira sobre suas parcelas. O valor devido também pode ser atualizado.
Pode contribuir, caso a receita líquida seja suficiente. É necessário descontar vacância, condomínio, administração, impostos, manutenção, seguros e outros custos, além das parcelas e seus reajustes.
É possível avaliar cenários e histórico de grupos, mas não garantir qualquer mês. A contemplação depende de sorteio ou lances, recursos do grupo e regras contratuais.